NOW&NEXT ·
날아오른 테슬라 로드스터, 승부는 원가와 로봇택시 검증에 있습니다
공중으로 뛰어오른 로드스터 시연은 테슬라의 미래 전략을 상징하지만 대중 전기차 경쟁의 답까지 입증하지는 않습니다. 중국 업체의 원가 우위와 로봇택시의 실제 운영 성과를 함께 봐야 합니다.
다시 듣기·따라 읽기
한국어 원고 보기
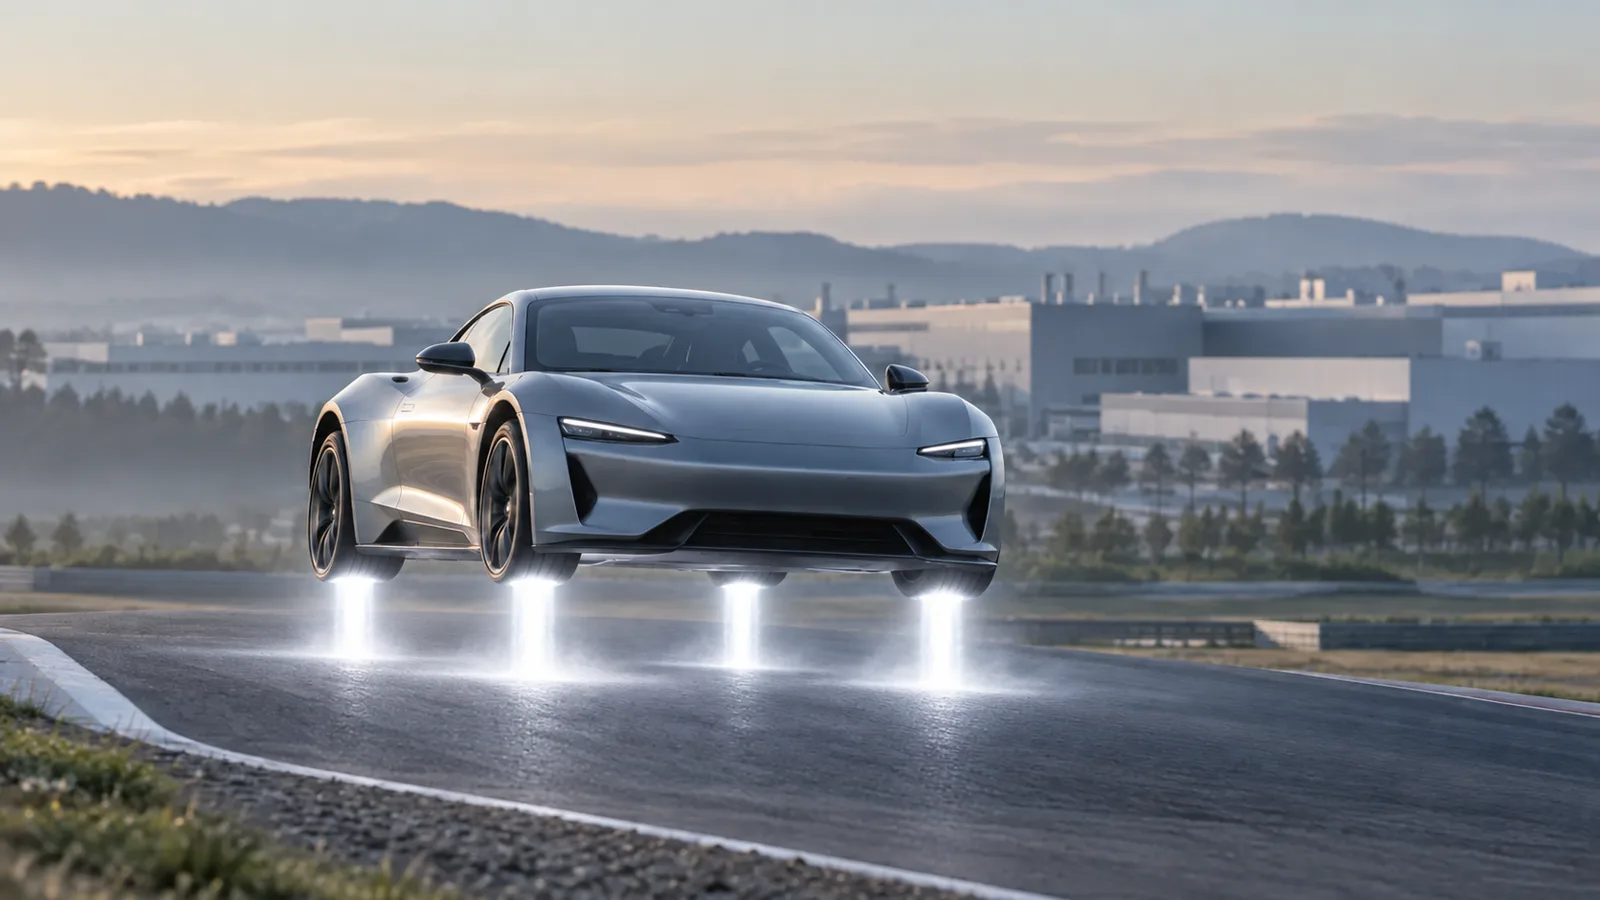
테슬라 로드스터가 공중으로 뛰어올랐지만, 대중 전기차 경쟁의 해답까지 보여준 것은 아닙니다. 월스트리트저널의 팀 히긴스는 10월 17일 칼럼에서 로드스터 시연을 테슬라가 운전자용 신차보다 로봇택시와 로봇에 무게를 싣는 신호로 해석했습니다. 칼럼에 따르면 테슬라는 2028년 생산을 예고했습니다. 그러나 2017년 공개 당시 목표였던 2020년 출시가 실현되지 않았으므로, 시연과 양산은 구분해야 합니다.
히긴스가 주목한 배경은 중국 업체의 제조비 경쟁력입니다. 컨설팅사 앨릭스파트너스는 중국 브랜드 전기차 한 대의 생산비를 약 2만 달러, 유럽 동급차를 약 3만 1천 달러로 추정했습니다. 이는 비교 대상의 원가 추정치이지 모든 차량의 판매가격이나 품질 격차는 아닙니다. 중국 브랜드의 유럽 확장은 기존 업체에 가격과 개발 속도를 함께 압박합니다.
하지만 로드스터 한 대로 테슬라가 대중차를 포기했다고 단정할 수는 없습니다. 테슬라는 올해 3분기에 모델 쓰리와 모델 와이를 약 47만 8천 대 인도했습니다. 회사는 기존 차량 판매와 원가 절감을 계속 강조합니다. 반대로 사이버캡의 실제 서비스는 텍사스 오스틴의 제한된 지역에 머물러 있습니다. 로봇택시가 대규모 수익 사업이 될지는 아직 검증되지 않았습니다.
한국 완성차와 배터리 업체에는 날아다니는 스포츠카보다 일반 전기차의 원가, 소프트웨어 개발 속도, 현지 공급망이 더 직접적인 경쟁 과제입니다. 테슬라가 운전자용 신차 투자를 실제로 줄이는지, 중국 업체가 유럽에서 원가 우위를 유지하는지, 사이버캡 운행이 넓어지는지를 함께 봐야 합니다. 미래 자동차 시장의 승자는 이번 시연이 아니라 반복 가능한 생산과 서비스 성과로 가려질 것입니다.
더 생각할 세 가지
- 팀 히긴스의 월스트리트저널 칼럼은 로드스터 시연을 테슬라가 로봇택시와 로봇에 무게를 싣는 신호로 해석하지만, 2028년 양산 예고와 실제 양산은 구분해야 합니다.
- 앨릭스파트너스가 추정한 중국 브랜드 전기차의 생산비는 약 2만 달러로 유럽 동급차 약 3만 1천 달러보다 낮지만, 이는 비교 대상의 원가 추정치이며 모든 차의 가격이나 품질을 뜻하지는 않습니다.
- 테슬라는 2026년 3분기 모델 3와 모델 Y를 47만 8,237대 인도했으므로 대중차 포기를 단정할 수 없고, 사이버캡의 대규모 서비스 수익성도 아직 확인되지 않았습니다.
근거와 반론
근거
월스트리트저널의 팀 히긴스는 10월 17일 칼럼에서 로드스터 시연을 운전자용 신차보다 로봇택시와 로봇에 무게를 두는 전략의 상징으로 읽었습니다. 칼럼에 따르면 머스크는 2028년 생산을 예고했습니다. 그러나 2017년 공개 당시 제시한 2020년 출시 목표는 실현되지 않았습니다. 시연을 양산 능력의 증거로 받아들여서는 안 됩니다.
가격 경쟁의 근거는 별도로 봐야 합니다. 앨릭스파트너스는 중국 브랜드 전기차 한 대의 생산비를 약 2만 달러, 유럽 동급차를 약 3만 1천 달러로 추정했습니다. 이는 특정 비교의 제조 원가 추정이지 모든 전기차의 판매가격이나 품질 격차가 아닙니다. 중국 브랜드의 유럽 확장은 기존 업체에 원가와 개발 속도를 함께 압박합니다.
테슬라의 2026년 3분기 공식 자료에 따르면 모델 3와 모델 Y 인도량은 47만 8,237대였습니다. 회사도 기존 차량의 판매량과 제조 원가 절감을 계속 강조합니다. 한편 회사 안내에 따르면 사이버캡 탑승은 오스틴 일부 지역에 한정됩니다. 테슬라의 더 넓은 로봇택시 서비스 전체를 사이버캡 운행 범위와 혼동해서는 안 됩니다.
반론
로드스터 한 대의 공개만으로 테슬라가 대중 전기차를 포기했다고 단정할 수 없습니다. 모델 3와 모델 Y의 최근 인도량은 기존 차량 사업이 여전히 크다는 가장 강한 반론입니다. 테슬라는 기존 생산 능력 활용과 원가 절감에도 초점을 둔다고 밝혔습니다.
반대로 현재의 인도량만으로 장래 신차 투자 수준이나 로봇택시의 수익성을 확정할 수도 없습니다. 사이버캡의 제한된 운행은 상용화 초기 단계의 증거이지만 대규모 반복 수익의 증거는 아닙니다. 히긴스의 전략 해석과 회사의 실제 투자·서비스 성과를 구분해 평가해야 합니다.
판단이 달라질 조건
판단은 테슬라가 운전자용 대중 신차에 실제로 얼마나 투자하고 출시하는지, 2028년 로드스터 생산 예고를 이행하는지에 따라 달라질 것입니다. 중국 업체의 유럽 현지 생산과 공급망 변화 속에서도 원가 우위가 유지되는지 확인해야 합니다. 사이버캡은 오스틴 밖 운행 지역, 차량 투입 규모, 안전과 유료 이용 실적이 확대될 때 사업성 평가가 가능해질 것입니다.
한국 완성차와 배터리 업체에는 날아다니는 스포츠카의 장면보다 일반 전기차의 원가, 소프트웨어 개발 속도, 현지 공급망이 직접적인 경쟁 과제입니다. 이 결론은 관련 기업의 실제 생산비와 서비스 성과가 바뀌면 함께 수정해야 합니다.
English summary
A Roadster demonstration may signal Tesla's emphasis on robotaxis and robotics, as Tim Higgins argues in his Wall Street Journal column, but it does not prove mass production or an exit from affordable EVs. Tesla still delivered 478,237 Model 3/Y vehicles in the third quarter, while Cybercab rides remain geographically limited. For South Korean automakers and battery suppliers, manufacturing cost, software pace, and local supply chains matter more than the spectacle. The judgment should change with measurable production and service results.
출처
- The Wall Street Journal — Tim Higgins, What Tesla’s Flying Roadster Really Means for the Global Auto Race (column, 2026-10-17)
- AlixPartners — Can Europe Still Build Cars Into the 2030s? (2026-10-08)
- Tesla Investor Relations — Q3 2026 Production, Deliveries & Deployments
- Tesla — Cybercab FAQ
- Tesla Investor Relations — Q2 2026 Update