NOW&NEXT ·
중국 자동차 내수 부진, 수출 공세로 세계 시장 압박
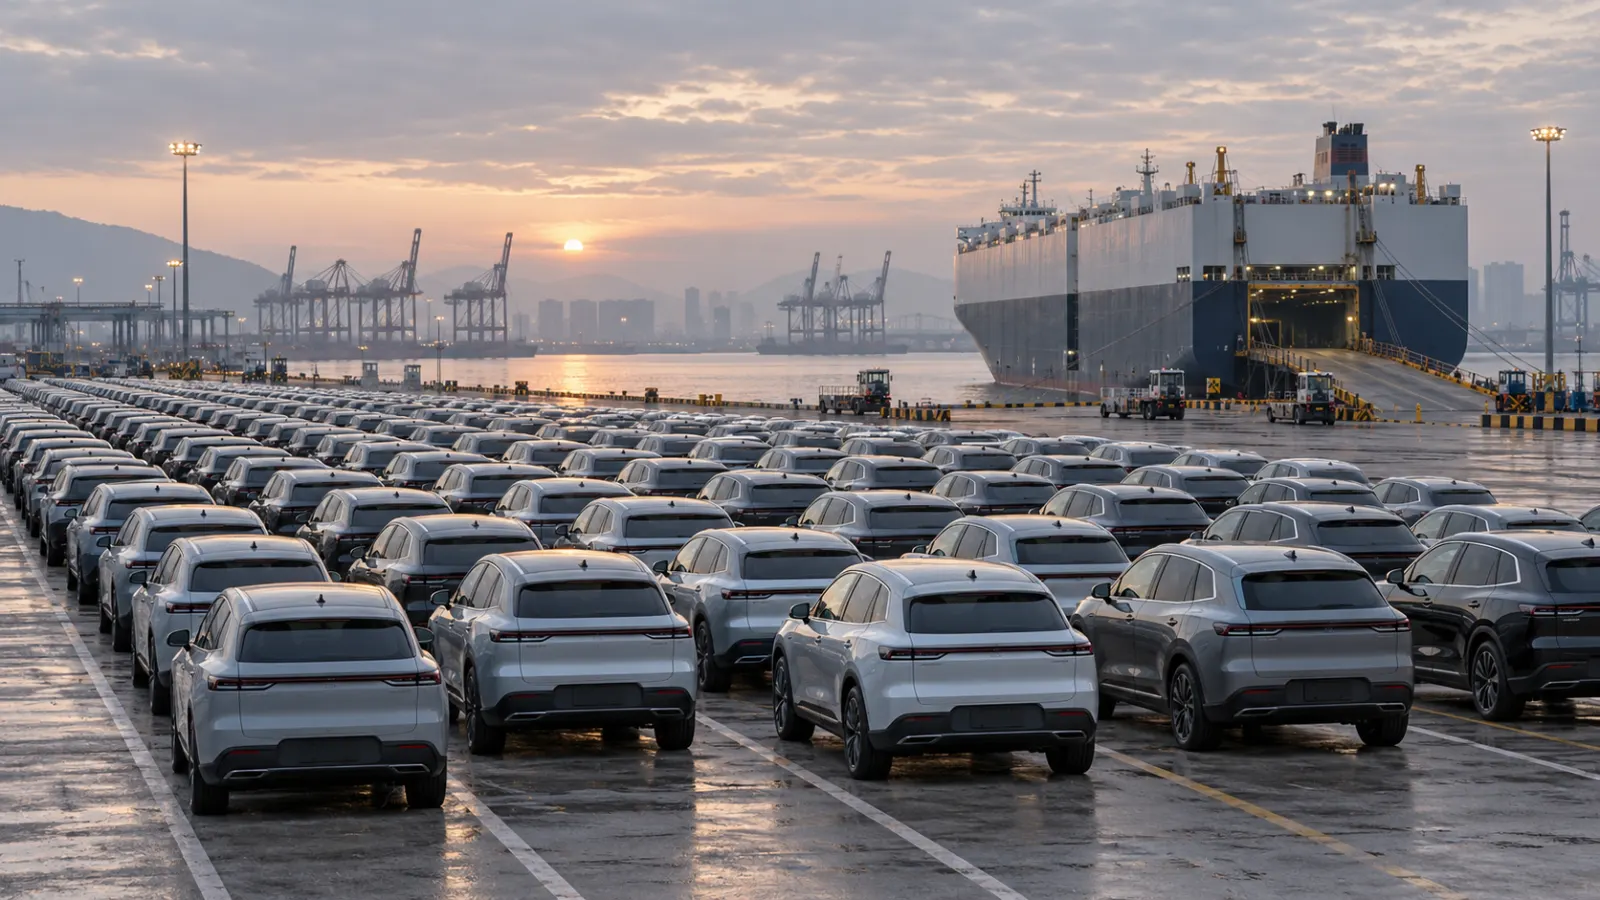
중국 승용차 내수 판매가 21.7% 줄고 자동차 제조업 가동률이 낮은 가운데 9월 승용차 수출은 73.7% 늘었습니다. 남는 생산을 해외로 돌릴 압력은 유럽 업체의 가격 경쟁과 수익성을 누르고 한국 등 주변국에도 번질 수 있습니다. 미국은 고율 관세 때문에 제3국 경쟁과 공급망 영향을 따로 봐야 합니다.
다시 듣기·따라 읽기
한국어 원고 보기
중국 내수 급감과 남는 생산능력이 저가 수출 압력을 키우고 있습니다. 그 여파로 유럽 업체의 점유율과 수익성이 압박받고 있으며, 한국 등 주변국에도 같은 압력이 닿을 수 있습니다. 중국자동차유통협회에 따르면 올해 1월부터 9월까지 승용차 국내 소매 판매는 전년보다 21.7% 줄었고, 9월 승용차 수출은 완성차와 현지 조립용 부품세트 합계로 73.7% 늘었습니다. 중국 국가통계국의 3분기 자동차 제조업 가동률은 생산액 기준 66.2%로 제조업 전체 73.3%를 밑돌았습니다. 집계 범위가 달라 이 수치로 초과생산 대수를 계산할 수는 없습니다.
월스트리트저널은 난징시의 한 구 정부가 제조사 지분 5%를 가진 스카이워스의 올해 9월까지 중국 판매가 660대였다고 보도했습니다. 지방정부가 일자리·세수와 기존 투자를 지키려 업체 정리를 미루면 기업의 저가 수출 유인이 커진다는 분석입니다. 유럽자동차제조업협회에 따르면 유럽연합 신규차 등록에서 비야디의 올해 1월부터 9월까지 점유율은 2.4%로 전년 같은 기간 1.0%에서 올랐습니다. 폭스바겐은 중국 업체의 저가 수출이 유럽 가격 경쟁을 키우며 자사 실적 전망을 누르는 요인 중 하나라고 밝혔습니다. 개별 기업의 이익 감소를 중국 경쟁만으로 설명할 수는 없습니다.
미국은 중국산 전기차에 대한 고율 관세로 직접 수입 경쟁이 제한돼 유럽과 피해 경로가 다릅니다. 미국 업체의 중국 현지 사업·제3국 판매와 배터리·부품 공급망은 간접 경쟁 경로로 따로 살펴야 합니다. 중국의 배터리 기술과 규모의 경제, 해외 친환경차 수요도 경쟁력의 원인입니다. 중국 협회는 내수 감소에 보조금 변화와 지난해의 높은 판매 기준이 작용했다며 장기 수요가 정점에 이르렀다는 주장에 반론을 냅니다. 그러나 낮은 가동률 속 수출 확대가 국외 경쟁을 키운다는 판단은 남습니다.
산업통상부와 업계는 올해 말까지 한국·영국·호주에서 동급 한중 차종의 실판매가, 등록 점유율, 관세·보조금 조건을 비교해야 합니다. 현대차·기아와 부품사는 분기마다 차종별 이익률과 대금 회수 기간을 점검해 가격 대응이 점유율과 공급망 수익성을 함께 지키는지 확인해야 합니다.
더 생각할 세 가지
- 중국자동차유통협회에 따르면 2026년 1~9월 승용차 국내 소매 판매는 21.7% 줄고, 9월 수출은 완성차와 현지 조립용 부품세트 합계로 73.7% 늘었습니다.
- 자동차 제조업 가동률 66.2%는 제조업 전체 73.3%보다 낮지만 이 수치로 초과생산 대수는 계산할 수 없습니다. 비야디의 유럽연합 신규차 등록 점유율은 전년 1.0%에서 2.4%로 올랐습니다.
- 유럽에는 중국 저가 수출의 가격 압박이 직접 닿고, 미국은 고율 관세로 제3국·공급망 경로가 중요합니다. 한국은 동급 차종의 실판매가·점유율·이익률을 함께 확인해야 합니다.
근거와 반론
근거
중국자동차유통협회에 따르면 2026년 1~9월 승용차 국내 소매 판매는 전년보다 21.7% 줄었고, 9월 승용차 수출은 완성차와 현지 조립용 부품세트를 합쳐 73.7% 늘었습니다. 중국 국가통계국은 3분기 자동차 제조업의 생산액 기준 가동률을 66.2%로 집계해 제조업 전체 73.3%보다 낮다고 밝혔습니다. 세 지표는 범위와 분모가 달라 남는 자동차 대수를 직접 계산하는 근거가 되지 않습니다.
월스트리트저널은 난징의 한 구 정부가 제조사 지분 5%를 가진 스카이워스의 올해 9월까지 중국 판매가 660대였다고 보도했습니다. 지방정부의 투자·고용·세수 이해관계가 퇴출을 늦추고 가격 인하와 해외 판매 유인을 키운다는 설명은 산업 구조에 관한 분석이며, 개별 수출 거래의 동기가 입증됐다는 뜻은 아닙니다. 유럽자동차제조업협회 자료에서 비야디의 유럽연합 신규차 등록 점유율은 올해 1~9월 2.4%로 전년 1.0%에서 올랐습니다. 폭스바겐은 중국 업체의 저가 수출을 유럽 가격 압박 요인 중 하나로 지목했지만, 중국 수요와 전기차 수익성 등 다른 요인도 함께 들었습니다.
반론
중국 업체의 배터리 기술, 규모의 경제와 해외 친환경차 수요도 수출 경쟁력을 설명합니다. 중국자동차유통협회는 보조금 변화와 지난해의 높은 판매 기준 때문에 최근 내수 감소가 일시적일 수 있다고 반론을 냅니다. 중국 정부도 가격행위 감독과 안전 점검 등 대응을 시작했습니다. 따라서 장기 내수가 이미 정점에 이르렀거나 모든 수출이 보조금 때문이라고 단정할 수 없습니다. 다만 낮은 가동률과 빠른 수출 증가가 국외 가격 경쟁을 키울 가능성은 계속 점검해야 합니다.
판단이 달라질 조건
중국 내수 판매가 정책 변화 이후에도 회복하는지, 자동차 제조업 가동률과 수출 증가가 함께 안정되는지 확인하면 구조적 과잉설을 다시 평가할 수 있습니다. 유럽에서는 차종별 등록과 실제 판매가격, 기업별 이익률을 함께 봐야 하며, 미국은 고율 관세로 직접 수입 경쟁이 제한된 만큼 제3국 시장과 공급망을 별도로 봐야 합니다. 한국 산업통상부와 업계는 2026년 말까지 한국·영국·호주의 동급 한중 차종 실판매가·등록 점유율·관세·보조금 조건을 비교해야 합니다. 현대차·기아와 부품사는 분기마다 차종별 이익률과 대금 회수 기간을 확인해 가격 대응의 성과와 비용을 검증해야 합니다.
English summary
China's passenger-car sales have fallen while auto-industry utilization remains low and exports are rising. Local governments' investment and employment incentives may slow consolidation, but technology, scale and temporary policy effects are important counterarguments. Korea should compare transaction prices and market share across key markets, then track automaker margins and supplier payment periods.